Прогноз динамики цен на сырую нефть во втором полугодии 2026 года: 5 ключевых факторов и 3 важных события, за которыми стоит следить
2026-09-21
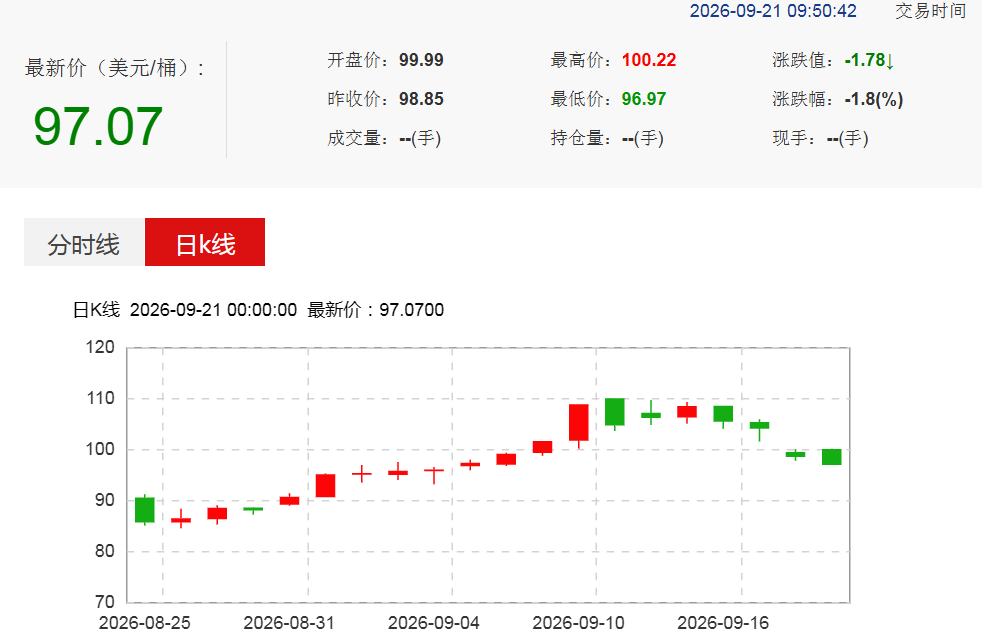
С началом второй половины 2026 года мировой рынок сырой нефти переживает период беспрецедентной волатильности. По состоянию на 21 сентября цены на нефть марки Brent держатся на уровне около 103 долларов за баррель, тогда как стоимость нефти WTI колеблется в диапазоне 96–100 долларов за баррель; в то же время внутренние цены на полипропиленовое (ПП) волокно превысили отметку 10 125 юаней за тонну, увеличившись почти на 10% с начала сентября. Для зарубежных покупателей из отраслей, зависящих от продуктов нефтепереработки (например, производителей нетканых материалов, защитных масок и спецодежды), понимание глубинных причин изменения цен на нефть гораздо важнее, чем просто отслеживание котировок. Опираясь на актуальные рыночные данные, в этой статье мы рассматриваем пять ключевых факторов, влияющих на цены на нефть до конца года, и выделяем три важных события, требующих пристального внимания, что поможет вам заблаговременно скорректировать стратегии закупок.
Пять ключевых факторов, влияющих на цены на сырую нефть во втором полугодии 2026 года
1. Геополитический конфликт — главный фактор, определяющий цены на нефть
Ситуация на Ближнем Востоке в настоящее время является основным драйвером рынка сырой нефти. С июля 2026 года силы хуситов наносили удары баллистическими ракетами по Эр-Рияду (Саудовская Аравия) и брали на себя ответственность за атаки на нефтяные объекты в порту Янбу на Красном море. Одновременно с этим Иран продолжает блокировать Ормузский пролив — стратегически важный узел, через который проходит около 20% мировых поставок сырой нефти. По оценкам Управления энергетической информации США (EIA), в августе перебои в добыче нефти на Ближнем Востоке составляли в среднем 6,7 млн баррелей в сутки. Опасения по поводу дефицита предложения привели к тому, что в начале сентября цена на нефть Brent достигла пика в 108 долларов за баррель. Любые новости об эскалации конфликта или дипломатическом потеплении провоцируют резкие краткосрочные колебания цен. Для производителей продукции последующих переделов премия за геополитический риск стала «новой нормой» ценообразования, что требует учета геополитических факторов в моделях расчета себестоимости.
2. Политика ОПЕК+ в отношении добычи: противостояние между сокращением объемов и ожиданиями их увеличения
В настоящее время ОПЕК+ придерживается курса на сокращение добычи, хотя практическая реализация этой политики сопряжена с трудностями. В июле 2026 года ОПЕК+ приняла решение увеличить добычу на 188 000 баррелей в сутки (б/с) в августе — шаг, носивший скорее символический, чем практически значимый характер. С одной стороны, ОАЭ объявили о выходе из ОПЕК+ еще в мае, освободившись от квотных ограничений и получив возможность нарастить добычу почти на 1 млн б/с; с другой стороны, геополитические конфликты на Ближнем Востоке сдерживали реальный рост предложения. ОПЕК+ располагает свободными добычными мощностями в объеме около 6,0–6,5 млн б/с (что составляет более 90% от общемирового показателя); в условиях низкого уровня резервных мощностей любые перебои в поставках, как правило, усиливают реакцию рынка. Инвесторам и покупателям следует внимательно следить за заявлениями по итогам ежемесячных министерских встреч ОПЕК+, поскольку изменения в политике альянса часто оказывают существенное краткосрочное влияние на цены на нефть.
3. Глобальная макроэкономика и перспективы спроса — «потолок», сдерживающий цены на нефть
Высокие цены на нефть естественным образом подавляют потребительский спрос. На фоне замедления темпов роста мировой экономики и пребывания индексов деловой активности (PMI) в производственном секторе ключевых экономик (таких как Китай и страны Европы) в зоне спада, спрос на сырую нефть не демонстрирует роста, превышающего ожидания. Управление энергетической информации США (EIA) прогнозирует, что средняя спотовая цена на нефть марки Brent во втором полугодии 2026 года составит около 90 долларов за баррель (что ниже текущих рыночных котировок), что свидетельствует о восприятии текущих цен институциональными участниками рынка как завышенных. Слабый спрос выступает в роли «потолка», препятствующего устойчивым и резким скачкам цен, формируя модель высокой волатильности, при которой геополитические факторы оказывают ценам поддержку снизу, а давление со стороны спроса ограничивает их рост сверху. Для предприятий нефтеперерабатывающего сектора это означает, что нельзя исключать вероятность значительного отката цен на нефть; отслеживание сигналов о восстановлении спроса может служить полезным ориентиром при планировании закупок.
4. Индекс доллара США и денежно-кредитная политика ФРС — потрясения на финансовых рынках
Цены на сырую нефть номинируются в долларах США, поэтому курс доллара напрямую влияет на динамику цен. Ожидания относительно политики Федеральной резервной системы (ФРС) в отношении процентных ставок косвенно влияют на стоимость сырьевых товаров через изменение курса доллара. Когда рынок ожидает снижения ставок, ослабление доллара обычно способствует росту цен на нефть; и наоборот, если устойчивая инфляция задерживает снижение ставок, укрепление доллара оказывает понижательное давление на цены. Кроме того, колебания процентных ставок влияют на распределение спекулятивного капитала между длинными и короткими позициями на рынках фьючерсов на сырую нефть, тем самым усиливая краткосрочную волатильность цен. Сосредоточившись на фундаментальных факторах, покупателям также следует отслеживать итоги заседаний Федеральной резервной системы (ФРС) и динамику индекса доллара США; эти финансовые факторы часто меняют направление движения цен на нефть в критические моменты.
5. Уровень запасов сырой нефти — «барометр» баланса спроса и предложения
По оценкам Управления энергетической информации США (EIA), с начала 2026 года мировые запасы нефти сократились примерно на 400 миллионов баррелей. Во втором квартале запасы снижались в среднем на 3,9 миллиона баррелей в сутки; прогнозируемое среднее суточное сокращение в третьем и четвертом кварталах составляет 3,0 миллиона и 1,7 миллиона баррелей соответственно. Продолжающееся истощение запасов делает рынок сырой нефти более чувствительным к новым перебоям в поставках и создает «ценовой пол» (нижний предел цен). Еженедельный отчет о запасах сырой нефти, публикуемый EIA, является ключевым индикатором, за которым следит рынок. Когда уровень запасов падает быстрее, чем ожидалось, цены на нефть часто получают поддержку; и наоборот, рост запасов может спровоцировать откат цен. Покупателям рекомендуется регулярно отслеживать данные EIA и отчеты Американского института нефти (API) о запасах сырой нефти, так как они служат важными ориентирами для оценки краткосрочных ценовых тенденций.
Три ключевых события во втором полугодии
Событие 1: Заседания ОПЕК+ по вопросам политики добычи (сентябрь и декабрь)
На сентябрь и декабрь запланированы министерские встречи ОПЕК+ для пересмотра политики добычи на будущее. Учитывая, что текущие цены на нефть значительно превышают уровни, необходимые для обеспечения бюджетной безубыточности большинства стран-участниц ОПЕК+ (примерно 60–93 доллара за баррель), ключевым вопросом для рынка станет выбор между «защитой цен» и «сохранением доли рынка». Если позиция в отношении сокращения добычи окажется неожиданно жесткой, цены на нефть могут продолжить стремительный рост; если же появятся сигналы об увеличении добычи, возможен краткосрочный откат цен. Покупателям рекомендуется заранее разработать планы действий на случай реализации любого из этих сценариев. Событие 2: Геополитическая напряженность на Ближнем Востоке (Ормузский пролив / ситуация вокруг Ирана)
Ормузский пролив является критически важной «узкой точкой» (стратегическим проходом) для мировых поставок нефти: через него проходит около 20% ежедневного объема транспортировки сырой нефти. Хотя блокада пролива была снята, а последующие операции по разминированию позволили восстановить объемы поставок (достигнув максимума за шесть месяцев, по данным военных США), ситуация может вновь обостриться в любой момент из-за непредвиденных событий. По прогнозам Управления энергетической информации США (EIA), объемы добычи нефти и торговые потоки на Ближнем Востоке не вернутся к доконфликтным уровням ранее второго квартала 2027 года. Сохранение этого геополитического риска означает, что «премия за риск» в ценах на нефть останется высокой на протяжении всей второй половины года.
Событие 3: Заседания ФРС по вопросам политики и изменение ожиданий относительно снижения процентных ставок
Заседания Федеральной резервной системы (ФРС) во второй половине года и последние прогнозы регулятора относительно траектории изменения процентных ставок окажут непосредственное влияние на динамику курса доллара США и цены на сырую нефть. Если экономические показатели США ухудшатся, а ожидания снижения ставок усилятся, ослабление доллара будет способствовать росту цен на нефть; и наоборот, если рост инфляции приведет к отсрочке снижения ставок, укрепление доллара может оказать давление на цены на нефть. Кроме того, изменения в политике ФРС влияют на глобальные потоки капитала, тем самым воздействуя на общую оценку стоимости сырьевых товаров. Покупателям следует внимательно следить за изменениями в формулировках заявлений по итогам заседаний и корректировками экономических прогнозов.
Последствия и рекомендации для закупок в секторе переработки (downstream)
Стоимость сырой нефти является ключевым фактором, определяющим цену на основные виды сырья для производства нетканых материалов, такие как полипропилен (PP) и полиэтилен (PE). Понимание тенденций изменения цен на нефть позволяет прогнозировать динамику стоимости сырья. Учитывая текущую рыночную конъюнктуру, мы рекомендуем международным покупателям придерживаться следующих стратегий: во-первых, внедрить механизм отслеживания взаимосвязи между ценами на нефть, стоимостью сырья и затратами на закупки, ежемесячно обновляя модели прогнозирования расходов; во-вторых, сохранять спокойствие при резких скачках цен на нефть, вызванных геополитическими событиями, избегая панического накопления запасов, и вместо этого дожидаться ценовых откатов по мере деэскалации конфликтов; в-третьих, наладить прозрачный диалог с поставщиками для совместной разработки обоснованных квартальных планов закупок; и в-четвертых, отслеживать корректировки прогнозов цен на нефть в отчете EIA «Short-Term Energy Outlook» (Краткосрочный прогноз развития энергетики) и использовать их как ориентир для выбора оптимальных сроков закупок. Обладая богатым опытом работы в сфере экспорта нетканых материалов, мы постоянно отслеживаем динамику рынков сырой нефти и исходного сырья. Мы стремимся предлагать вам наиболее выгодные решения по закупкам, обеспечивая стабильность цепочек поставок и прозрачное ценообразование. Пожалуйста, обращайтесь к нам в любое время, если вам потребуется актуальная информация о ценах на сырье, анализ затрат или индивидуальные планы закупок.
-


-


-
-


-


WhatsApp
-
WeChat